
Strona główna
Wszystkie blogi
19.11.2026
Rzeczywisty widok
Głoska bezdźwięczna
Wysoki podatek VAT na nowo wybudowane nieruchomości w Chorwacji powoduje podwójne szkody – Ivan Kovačić dla Forbes Croatia
Chorwacja stosuje jedną z najwyższych stawek VAT na nowo wybudowane nieruchomości w Unii Europejskiej, wynoszącą 25%. Ta polityka podatkowa sprawia, że mieszkania stają się mniej dostępne dla krajowych nabywców, a jednocześnie zmniejsza konkurencyjność drugich domów na wybrzeżu Adriatyku. Rodzi to również pytanie, czy niższe opodatkowanie mogłoby zachęcić do inwestycji i zwiększyć podaż mieszkań.
W rozmowie z Forbes Croatia, Ivan Kovačić , dyrektor zarządzający Remington Real Estate, wyłącznej spółki zależnej Christie's International Real Estate w Chorwacji, analizuje wpływ podatku VAT na chorwacki rynek nieruchomości. Jego analiza porównuje opodatkowanie w różnych krajach europejskich i podkreśla potrzebę bardziej strategicznego podejścia do podaży mieszkań, inwestycji i konkurencyjności międzynarodowej.
Jak wysoki podatek VAT wpływa na rynek nieruchomości w Chorwacji?
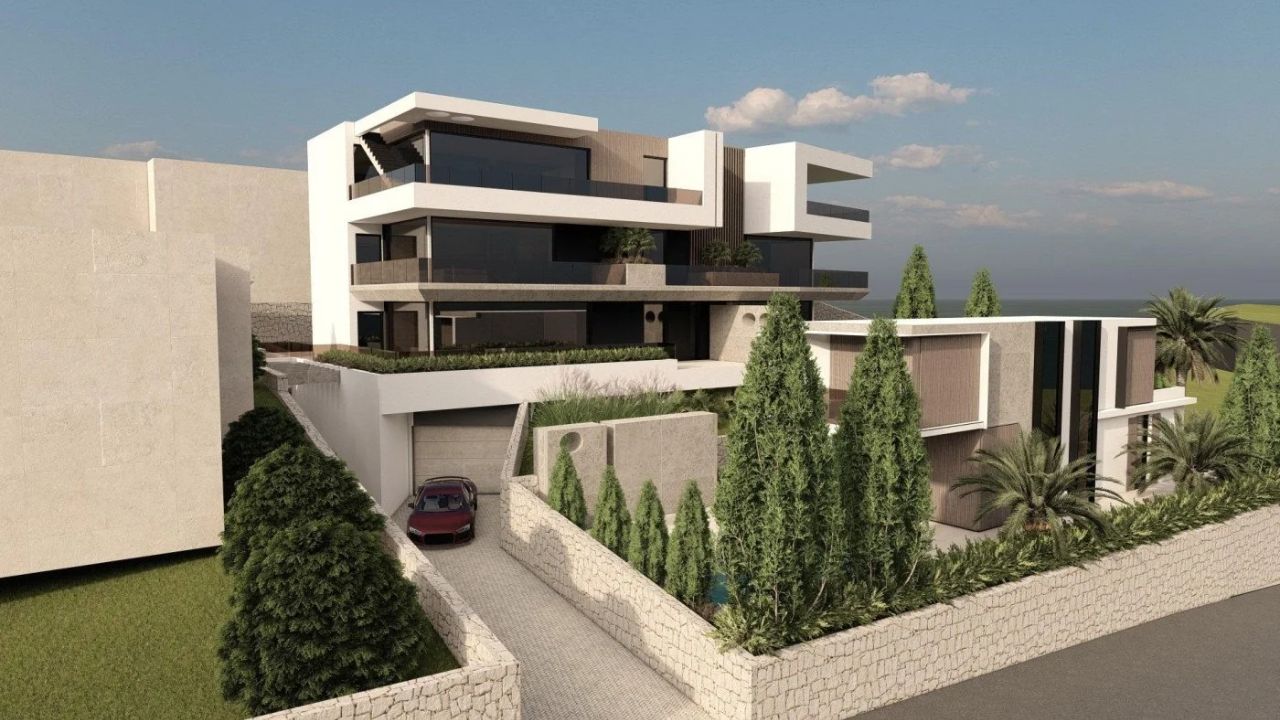
Chorwacka stawka VAT w wysokości 25% stanowi znaczne obciążenie podatkowe dla nabywców nowo wybudowanych nieruchomości. Jej wpływ jest szczególnie widoczny w dwóch obszarach: dostępności mieszkań dla mieszkańców Chorwacji oraz konkurencyjności drugich domów na wybrzeżu Adriatyku.
Dla nabywców krajowych wyższe podatki zwiększają koszt zakupu stałego domu. Jednocześnie sprawiają, że nowe inwestycje nad Adriatykiem są mniej konkurencyjne w porównaniu z nieruchomościami w innych lokalizacjach śródziemnomorskich.
Kovačić podkreśla, że chorwacki rynek nieruchomości nie funkcjonuje w izolacji. Stanowi on część szerszego rynku europejskiego i międzynarodowego, na którym kraje konkurują o przyciągnięcie nabywców i inwestycji.
Firmy regularnie analizują konkurencję, ceny i warunki działania, aby utrzymać konkurencyjność. Kovačić argumentuje, że rządy powinny stosować podobne podejście przy opracowywaniu polityki gospodarczej.
Chociaż rząd Chorwacji wprowadził przepis umożliwiający kwalifikującym się nabywcom, kupującym po raz pierwszy dom, odzyskanie 50% zapłaconego podatku VAT, sam ten fakt nie rozwiązuje szerszych problemów, z którymi mierzy się rynek.
Jak wygląda stawka VAT od nowo wybudowanych nieruchomości w Europie?
Kraje europejskie stosują zasadniczo różne podejścia do opodatkowania nowo wybudowanych nieruchomości mieszkalnych.
Różnice te rodzą również pytanie, czy Chorwacja przegapiła wcześniejsze okazje do wprowadzenia korzystniejszego opodatkowania i jak dużą elastycznością dysponuje obecnie w ramach przepisów europejskich.
Niemcy stanowią ciekawe porównanie. Zgodnie z tamtejszym systemem podatkowym, podatek VAT w wysokości 19% jest naliczany od kosztów budowy, a nie od ostatecznej ceny sprzedaży nowo wybudowanej nieruchomości. Kupujący płacą natomiast podatek od przeniesienia własności nieruchomości w wysokości od 3,5% do 6,5%, w zależności od kraju związkowego.
Kovačić ilustruje różnicę na przykładzie mieszkania, którego koszty budowy wynoszą 2500 euro za metr kwadratowy, cena działki wynosi 1000 euro za metr kwadratowy, a ostateczna cena sprzedaży wynosi 6000 euro za metr kwadratowy.
W tym przykładzie podatek VAT w Chorwacji wynosi 1200 euro za metr kwadratowy. W Niemczech podatek VAT od kosztów budowy wynosi 475 euro. Nawet po uwzględnieniu niemieckiego podatku od przeniesienia własności nieruchomości, ogólne obciążenie podatkowe pozostaje o około 28% do 43% niższe niż w Chorwacji.
W innych krajach europejskich również obowiązują znacznie niższe stawki.
Hiszpania i Włochy zazwyczaj stosują 10% stawkę VAT w przypadku nowo wybudowanych nieruchomości, natomiast we Włoszech obowiązuje obniżona stawka 4% dla kwalifikujących się osób kupujących nieruchomość po raz pierwszy.
Węgry mają najwyższą standardową stawkę VAT w Unii Europejskiej, wynoszącą 27%, jednak znaczna część nowych inwestycji mieszkaniowych jest objęta obniżoną stawką 5%. Polska stosuje stawkę 8% do znacznej części rynku nieruchomości mieszkaniowych.
W Wielkiej Brytanii pierwsza sprzedaż nowo wybudowanych domów spełniających kryteria jest objęta zerową stawką VAT, choć obowiązuje odrębny progresywny podatek od transakcji związanych z nieruchomościami.
Porównania te należy rozpatrywać w kontekście szerszego systemu podatkowego każdego kraju. Niemniej jednak ilustrują one różnice w podejściu rządów europejskich do opodatkowania nieruchomości mieszkalnych.
Kraje śródziemnomorskie oferują inne podejście
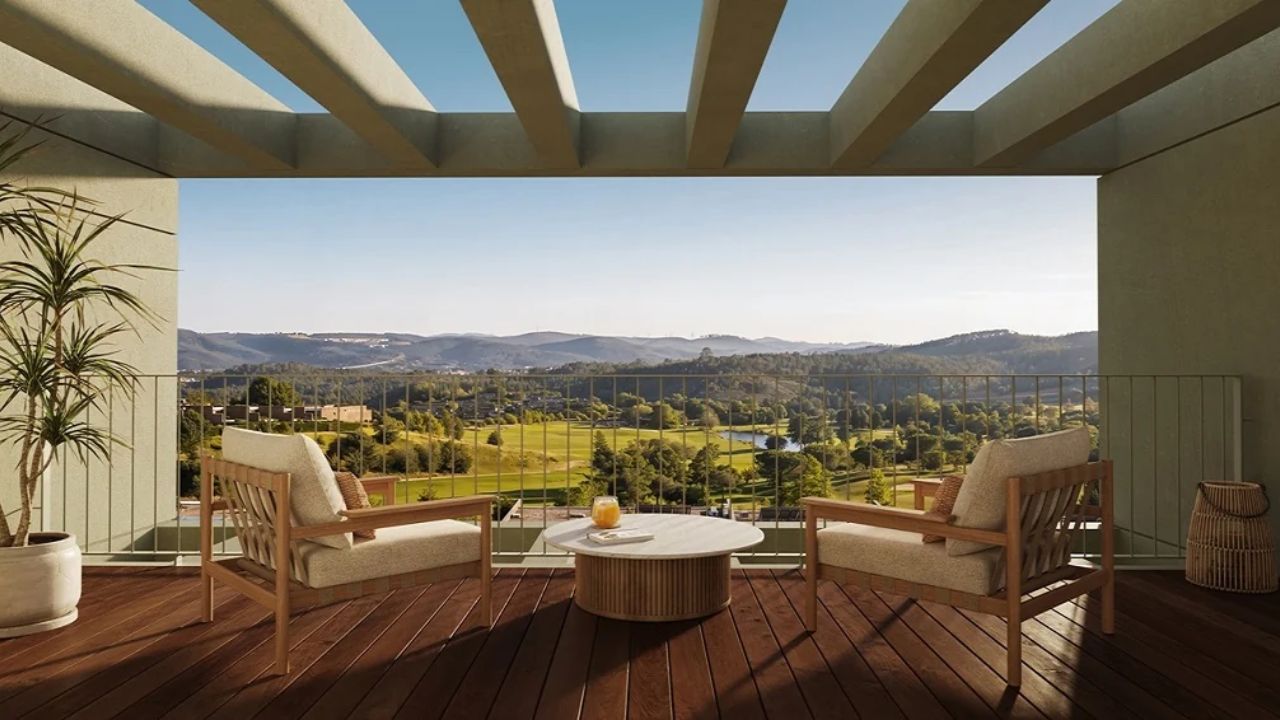
Cypr, Malta i Portugalia są szczególnie istotnymi przykładami, ponieważ wszystkie trzy kraje konkurują na śródziemnomorskim rynku nieruchomości i przyciągają międzynarodowych nabywców.
Cypr stosuje obniżoną stawkę VAT w wysokości 5% dla niektórych nieruchomości przeznaczonych na stałe miejsca zamieszkania. Malta generalnie nie pobiera VAT od sprzedaży nieruchomości, podczas gdy transakcje dotyczące nieruchomości w Portugalii są w dużej mierze zwolnione z VAT.
Od 2026 roku w Portugalii obowiązuje również obniżona stawka VAT w wysokości 6% na budowę niektórych nieruchomości mieszkalnych.
Te przykłady pokazują, że podatki mogą służyć szerszym celom gospodarczym, wykraczającym poza generowanie dochodów rządowych. Mogą również wpływać na decyzje inwestycyjne i konkurencyjność rynku nieruchomości w danym kraju.
W przypadku Chorwacji jest to szczególnie istotne na wybrzeżu Adriatyku, gdzie zagraniczni nabywcy mogą porównywać nieruchomości, ceny i warunki inwestycyjne w kilku śródziemnomorskich destynacjach.
Czy obniżenie podatku VAT może zwiększyć podaż mieszkań?
Jednym z największych wyzwań stojących przed chorwackim rynkiem nieruchomości jest niedobór dostępnych mieszkań, szczególnie w segmencie mieszkań przystępnych cenowo.
Kovačić twierdzi, że problemu tego nie da się rozwiązać wyłącznie za pomocą dopłat dla nabywców i środków mających na celu stymulację popytu.
Jednocześnie rosnące koszty budowy, gruntów i finansowania wywierają coraz większą presję na rentowność nowych inwestycji. Na wybrzeżu Adriatyku wyzwania te potęgują wysokie ceny, ograniczenia urbanistyczne i rosnąca konkurencja ze strony innych śródziemnomorskich destynacji.
Obniżenie podatku VAT może poprawić rentowność finansową nowych projektów, zachęcić do dodatkowych inwestycji i ostatecznie zwiększyć podaż mieszkań.
Jednakże niższe opodatkowanie niekoniecznie spowoduje odpowiednią obniżkę cen nieruchomości.
„Nie możemy powiedzieć z całą pewnością, czy obniżka podatków przełoży się na niższe ceny sprzedaży, czy też część korzyści trafi do kieszeni deweloperów” – wyjaśnia Kovačić.
Nawet jeśli deweloperzy zatrzymaliby część oszczędności podatkowych, większa liczba ukończonych projektów mogłaby z czasem spowodować wzrost konkurencji i wywrzeć presję na ceny.
Potencjalne korzyści wynikające z niższej stawki VAT należy zatem oceniać nie tylko pod kątem natychmiastowej obniżki cen, ale również pod kątem ich długoterminowego wpływu na inwestycje i podaż mieszkań.
Spadające wolumeny transakcji podkreślają rosnące wyzwania rynkowe
Najnowsze dane przedstawione w analizie wskazują na znaczne spowolnienie na chorwackim rynku nieruchomości mieszkaniowych.
Liczba transakcji sprzedaży nieruchomości mieszkalnych spadła o 42% w pierwszym kwartale 2026 r. i o 33% w drugim kwartale w porównaniu z odpowiednimi okresami w 2025 r.
Jednocześnie zakupy nieruchomości przez obywateli państw obcych spadły w 2025 r. o ponad 20%.
Mimo mniejszej liczby transakcji ceny nieruchomości nadal rosną w dwucyfrowym tempie rocznie, co sprawia, że mieszkańcom Chorwacji coraz trudniej jest kupić dom.
Kovačić wskazuje również na ponad 40 miliardów euro depozytów gospodarstw domowych w chorwackich bankach. Argumentuje, że rząd nie stworzył wystarczających warunków, aby przeznaczyć większą część tego kapitału na inwestycje produkcyjne, w tym na rozwój budownictwa mieszkaniowego.
Tendencje te rodzą pytania o trwałość rynku i o to, czy podejmowane środki rozwiązują jego podstawowe problemy.
Dlaczego Chorwacja potrzebuje bardziej proaktywnej strategii na rynku nieruchomości
Według Kovačicia obecne wyzwania nie są jedynie wynikiem niedawnych wydarzeń gospodarczych. Odzwierciedlają one również lata opóźnionych decyzji i polityk, które nie uwzględniały w wystarczającym stopniu potrzeb rynku nieruchomości.
Zamiast przewidywać rozwój sytuacji na rynku i na czas podejmować działania, Chorwacja zbyt często reagowała dopiero po ujawnieniu się problemów.
Podatki, planowanie urbanistyczne i warunki inwestycyjne są ze sobą ściśle powiązane. Razem wpływają na dostępność mieszkań, wykonalność nowych inwestycji i konkurencyjność Chorwacji jako miejsca docelowego dla inwestycji w nieruchomości.
Kovačić apeluje zatem o bardziej systematyczne podejście do kształtowania polityki, z większym zaangażowaniem wykwalifikowanych specjalistów i mniejszym wpływem polityków na decyzje techniczne.
Doświadczenia innych krajów europejskich pokazują, że możliwe są różne podejścia do opodatkowania nieruchomości. Ich skuteczność należy jednak oceniać w szerszym kontekście ekonomicznym i regulacyjnym.
Chorwacka stawka VAT w wysokości 25% to zatem coś więcej niż tylko kwestia bezpośrednich kosztów dla kupujących. Wpływa ona również na decyzje inwestycyjne, rozwój nowych mieszkań i długoterminową pozycję kraju na międzynarodowym rynku nieruchomości.
Kovačić stwierdza, że kraje, regiony i miasta konkurują o inwestycje i możliwości gospodarcze w taki sam sposób jak przedsiębiorstwa.
„Chorwacja nie może już sobie pozwolić na dalsze utrudnianie tej konkurencji poprzez własną politykę podatkową”.
Przeczytaj cały artykuł: Forbes Chorwacja .
November 19, 2026
Udostępnij
Powiązane posty

Rzeczywisty widok
Głoska bezdźwięczna
Nowe prawo dotyczące pośrednictwa w obrocie nieruchomościami w Chorwacji: co faktycznie zmienia, a czego nie - Ivan Kovačić dla Forbes Croatia

Głoska bezdźwięczna
Od Tiny Turner do Christie's International Real Estate: Droga Ivony Brnelić
Rzeczywisty widok
Głoska bezdźwięczna